
Temps de lecture : 18 min
Points clés à retenir
- 1500 € net = 1923 € brut environ, base de calcul du chômage.
- SJR ≈ 63,22 € → allocation brute journalière 38,72 €.
- Allocation nette mensuelle ≈ 1085 € après CSG/CRDS, soit une perte de 28 %.
- La dégressivité ne s’applique pas à ce niveau de revenu.
1. De 1500 € net à 1923 € brut : le point de départ du calcul
Vous touchez 1500 € net par mois, et vous vous demandez combien vous toucherez au chômage ? Avant même d’entrer dans le calcul, il faut convertir ce net en brut. France Travail ne regarde que le brut.
Pourquoi le net n’est pas utilisé pour le calcul de l’ARE
Concrètement, les cotisations sociales (sécurité sociale, retraite, chômage) sont prélevées sur le brut. Le net est ce qu’il reste après ces cotisations. Or, le calcul de l’ARE se fait sur le brut, car c’est la base de votre rémunération réelle. Avec un taux de charges salariales moyen de 22 % pour un non-cadre, un salaire net de 1500 € correspond à un brut mensuel d’environ 1923 € (1500 ÷ 0,78). Sur une année, cela donne 23 076 € brut.
Tableau de conversion net/brut pour différents montants
| Salaire net mensuel | Salaire brut mensuel | Brut annuel |
|---|---|---|
| 1300 € | 1667 € | 20 004 € |
| 1500 € | 1923 € | 23 076 € |
| 1700 € | 2179 € | 26 148 € |
| 2000 € | 2564 € | 30 768 € |
Ces montants sont des estimations avec un taux de charges de 22 %. Pour une estimation personnalisée, utilisez un simulateur en ligne.
Maintenant que vous connaissez votre salaire brut, passons à l’étape suivante : le Salaire Journalier de Référence (SJR), qui est la clé du calcul.
2. Le Salaire Journalier de Référence (SJR) : la clé du calcul
Le SJR est le montant brut que vous gagniez en moyenne par jour sur une période de référence. Pour un salaire de 1500 € net, voici comment il se calcule.
Les périodes à inclure dans le calcul
France Travail prend en compte l’ensemble des salaires bruts des 24 mois précédant la fin de votre contrat (ou 36 mois si vous avez 55 ans ou plus). Les périodes de maladie, de congé maternité ou de chômage partiel sont reconstituées et comptent comme des jours travaillés. En revanche, les indemnités de rupture (licenciement, rupture conventionnelle) ne sont pas incluses.
Exemple chiffré étape par étape pour 1500 net
Prenons un profil type : CDI depuis 2 ans, salaire régulier de 1500 € net par mois, pas de primes ni d’absences. Salaire brut mensuel : 1923 €. Brut annuel : 23 076 €. Sur 24 mois, la somme totale des salaires bruts est de 46 152 €.
Le nombre de jours calendaires sur 24 mois est de 730 jours (365 × 2). On divise : 46 152 ÷ 730 = 63,22 €. C’est votre Salaire Journalier de Référence.
Astuce : Si vous avez eu des périodes de congé maladie ou maternité, elles sont reconstituées et peuvent augmenter le SJR, car elles ajoutent des jours sans ajouter de salaire. Cela fait baisser le SJR ? Non, car ces jours sont inclus dans le dénominateur. En réalité, la reconstitution neutralise l’effet, donc votre SJR reste basé sur votre salaire habituel.
Un SJR de 63,22 €, c’est la base. Maintenant, voyons comment France Travail transforme ce chiffre en allocation journalière.
3. Le montant brut de votre allocation ARE : les deux formules
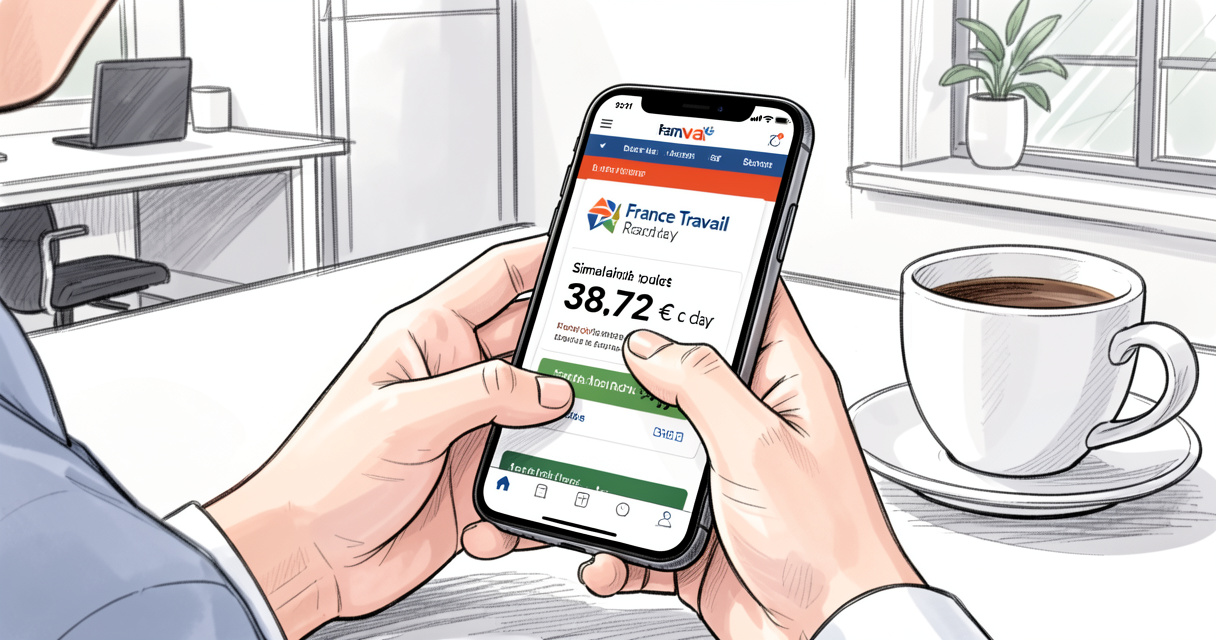
Pour un salaire net de 1500 € (soit environ 1923 € brut), le salaire journalier de référence (SJR) est d’environ 63,22 €. France Travail applique la formule la plus avantageuse : 40,4 % du SJR + 13,18 € = 38,72 € par jour, ou 57 % du SJR = 36,04 €. L’allocation brute retenue est donc de 38,72 € par jour, soit environ 1162 € bruts par mois (sur 30 jours). Ce montant est supérieur au plancher de 32,13 € et inférieur au seuil de dégressivité.
Calcul détaillé de l’allocation brute journalière
France Travail compare deux formules et retient la plus élevée :
- Formule 1 : 40,4 % du SJR + 13,18 € → 40,4 % × 63,22 = 25,54 €, + 13,18 = 38,72 €
- Formule 2 : 57 % du SJR → 57 % × 63,22 = 36,04 €
Le résultat : 38,72 € bruts par jour. C’est votre allocation journalière brute.
Allocation mensuelle brute : le bon calcul
France Travail verse l’ARE tous les mois, en multipliant l’allocation journalière par le nombre de jours du mois (généralement 30 jours pour simplifier). Soit 38,72 × 30 = 1161,60 € bruts par mois. Certains mois plus courts ou plus longs peuvent légèrement faire varier le montant, mais en moyenne, comptez 1162 € bruts.
Plancher et plafond de l’ARE
Attention : le plancher de l’ARE est de 32,13 € bruts par jour (29,56 € nets après CSG/CRDS). Votre allocation de 38,72 € est bien au-dessus, donc elle est maintenue. À l’inverse, si votre SJR était très élevé (plus de 159,68 €), l’allocation serait plafonnée à 100 % du SJR.
Maintenant que vous connaissez le montant brut, il faut enlever les cotisations sociales pour obtenir le net que vous toucherez réellement.
4. Du brut au net : ce que vous percevrez réellement sur votre compte
L’ARE brute n’est pas intégralement versée. Des prélèvements sociaux sont appliqués : la CSG (6,2 %) et la CRDS (0,5 %). Heureusement, un abattement de 1,75 % pour frais professionnels réduit la base imposable.
Détail des retenues CSG/CRDS
Reprenons notre allocation brute journalière de 38,72 €.
Base après abattement de 1,75 % : 38,72 × 0,9825 = 38,04 €.
CSG (6,2 %) : 38,04 × 6,2 % = 2,36 €.
CRDS (0,5 %) : 38,04 × 0,5 % = 0,19 €.
Total des retenues : 2,55 € par jour.
Allocation nette journalière : 38,72 – 2,55 = 36,17 €.
Mensualité nette (30 jours) : 36,17 × 30 = 1085,10 €.
| Allocation brute journalière | Abattement 1,75 % | CSG 6,2 % | CRDS 0,5 % | Allocation nette journalière | Allocation nette mensuelle (30 jours) |
|---|---|---|---|---|---|
| 38,72 € | 0,68 € | 2,36 € | 0,19 € | 36,17 € | 1085 € |
Comparaison allocation nette vs salaire net (perte d’environ 28 %)
Vous passiez de 1500 € net à 1085 € net. Soit une perte de 415 € par mois, soit 27,7 % de baisse. C’est significatif, mais dans la moyenne basse des pertes (certains avec un salaire plus élevé perdent jusqu’à 40 % à cause de la dégressivité).
Ce chiffre de 1085 € net est une estimation réaliste pour un profil standard. Avant de crier au scandale, rappelons que l’ARE reste un filet de sécurité, pas un revenu de remplacement intégral. Maintenant, une question qui revient souvent : est-ce que mon allocation va baisser au bout de quelques mois ?
5. Dégressivité : êtes-vous concerné avec 1500 € net ?
Bonne nouvelle : la dégressivité ne s’applique pas pour un salaire de 1500 € net. En dessous d’un certain seuil, votre allocation reste stable pendant toute la durée d’indemnisation.
Seuil de déclenchement de la dégressivité
Depuis la convention assurance chômage 2025 (entrée en vigueur le 1er avril 2025), la dégressivité concerne les allocataires de moins de 55 ans dont le salaire brut mensuel dépasse environ 4 857 € (soit un SJR supérieur à 159,68 €). Avec 1923 € brut, vous êtes loin du compte.
Selon les données de l’Unédic (2026), environ 8 % des allocataires sont concernés par la dégressivité. Vous n’en faites pas partie.
Pourquoi vous n’êtes pas concerné avec 1500 € net
Je me souviens de Marc, 45 ans, venu me voir, paniqué à l’idée que son allocation baisse au 7e mois. Il gagnait 1500 € net. Je lui ai montré le calcul : son allocation journalière (38,72 €) était bien inférieure au seuil de dégressivité (92,57 € par jour pour le nouveau plancher conventionnel). Il a soufflé. Avec 1500 € net, vous êtes tranquille : votre allocation ne baissera pas, quel que soit le nombre de mois d’indemnisation.
Maintenant, d’autres facteurs peuvent faire varier votre allocation à la hausse ou à la baisse. Faisons le tour.
6. Les facteurs qui peuvent faire varier votre allocation
Le montant que nous avons calculé (1085 € net) est une base standard. Mais votre situation personnelle peut le modifier. Voici les principaux éléments à surveiller.
Impact du temps partiel et des périodes d’arrêt
Si vous travailliez à temps partiel, votre salaire brut était plus faible, donc votre SJR sera plus bas. L’allocation sera proportionnellement réduite. À l’inverse, si vous avez eu des périodes d’arrêt de travail (maladie, maternité), elles sont reconstituées et peuvent légèrement augmenter le SJR (car le nombre de jours calendaires ne change pas, mais les salaires perçus pendant ces périodes sont parfois reconstitués à un niveau plus élevé).
Primes, 13e mois et autres éléments de rémunération
Les primes (intéressement, participation, prime exceptionnelle) et le 13e mois sont inclus dans le salaire brut de référence. Si vous avez touché une prime de 2000 € au cours des 24 derniers mois, votre SJR augmente. Exemple : brut annuel 23 076 € + 2000 € = 25 076 €. Sur 24 mois : 50 152 €. SJR = 50 152 / 730 = 68,70 €. L’allocation brute journalière deviendrait 40,4 % × 68,70 + 13,18 = 40,95 € (soit environ 1128 € net par mois). Donc, n’oubliez pas de déclarer toutes vos primes.
- Rassemblez vos bulletins de salaire des 24 derniers mois.
- Votre attestation employeur détaillant tous les éléments de rémunération.
- Votre relevé de carrière pour vérifier les périodes non travaillées.
Maintenant que vous savez ce qui influence le montant, passons à la pratique : comment préparer votre transition pour éviter les mauvaises surprises.
7. Comment bien préparer votre transition et maximiser votre indemnisation
L’erreur classique, c’est de sous-estimer la baisse de revenus et d’arriver au chômage sans avoir anticipé. Voici les étapes à suivre avant de perdre votre emploi.
Les outils officiels : simulateur France Travail et Unédic
Avant de quitter votre emploi, utilisez le simulateur officiel de France Travail (accessible sur le site de France Travail ou via l’application). Il suffit de renseigner vos salaires bruts des 24 derniers mois et la date de fin de contrat. L’estimation est indicative mais fiable à 95 % si vos salaires sont réguliers. Le simulateur de l’Unédic est également un bon complément. Je vous conseille de faire une simulation avec et sans primes pour voir l’écart.
Conseil pro : faites la simulation avant de donner votre préavis. Cela vous permet d’ajuster votre budget et de décider si une rupture conventionnelle est plus avantageuse qu’une démission (qui ouvre moins de droits).
Gérer la baisse de revenus : budget et solutions
Avec 1085 € net par mois au lieu de 1500 €, il faut revoir votre budget. Listez vos charges fixes, identifiez les économies possibles. Pensez aussi aux aides complémentaires : vous pouvez cumuler l’ARE avec la prime d’activité (sous conditions de ressources) ou les aides au logement (APL). Faites une simulation sur le site de la CAF.
Formation et ARE : ce qui change en 2026
Si vous envisagez une formation pendant votre recherche d’emploi, sachez que France Travail peut maintenir votre ARE (voire la majorer dans le cadre d’un projet de transition professionnelle). Depuis la réforme de 2025, les formations éligibles sont plus nombreuses. N’hésitez pas à en parler avec votre conseiller.
Terminons par les questions les plus fréquentes que je reçois sur le sujet.
8. Questions fréquentes sur l’allocation chômage pour un salaire de 1500 € net
L’allocation chômage est-elle imposable ?
Oui, l’ARE est soumise à l’impôt sur le revenu après un abattement de 1,75 % pour frais professionnels. Vous recevrez une déclaration préremplie. Les prélèvements sociaux (CSG/CRDS) sont déjà déduits.
Puis-je cumuler mon allocation chômage avec un emploi à temps partiel ?
Oui, sous certaines conditions. Vous pouvez cumuler votre ARE avec un revenu d’activité, mais vos allocations seront réduites en fonction du nombre d’heures travaillées. Le cumul peut être intéressant pour une reprise progressive.
Combien de temps vais-je toucher le chômage avec 1500 € net de salaire ?
La durée d’indemnisation dépend de votre âge et de votre durée d’affiliation. Pour un salaire de 1500 € net (environ 1923 € brut) sur 24 mois, vous pouvez prétendre à une durée maximale de 24 mois (si vous avez moins de 53 ans). Le montant mensuel net sera d’environ 1085 € pendant toute cette période.
Que faire si j’ai touché des primes ou un 13e mois ?
Les primes et le 13e mois sont inclus dans le salaire brut de référence, ils augmentent donc votre SJR et donc votre allocation. Pensez à les déclarer lors de votre inscription à France Travail.
Y a-t-il des aides complémentaires au chômage ?
Oui, vous pouvez bénéficier de la prime d’activité, des aides au logement (APL) et du RSA différentiel si votre allocation est faible. Faites une simulation sur le site de la CAF.
Ce qu’il faut retenir pour bien anticiper
Vous l’avez compris, pour un salaire de 1500 € net, votre allocation chômage nette mensuelle sera d’environ 1085 €, soit une perte de 28 %. Le calcul est simple : 1923 € brut → SJR 63,22 € → allocation brute 1162 € → net 1085 € après CSG/CRDS. La dégressivité ne vous concerne pas, et si vous avez des primes, votre SJR sera plus élevé.
Avant de quitter votre emploi, prenez le temps de réaliser une simulation personnalisée sur le site de France Travail et d’ajuster votre budget à cette nouvelle réalité financière. Une bonne préparation est la clé pour traverser sereinement cette transition.
Et vous, avez-vous déjà estimé votre allocation ? Si ce n’est pas le cas, faites-le dès maintenant, vous verrez, c’est plus simple qu’il n’y paraît.

Huit ans à accompagner des reconversions, des dossiers CPF et des contrats d’alternance dans un OPCO. Aujourd’hui je mets par écrit ce que j’expliquais en réunion. Formation professionnelle, financement, alternance : les vraies règles, sans le jargon.